-
Koszyk jest pusty
-
x


-
Koszyk jest pusty
-
x
-
-
-
Koszyk jest pusty
-
x
Do bezpłatnej dostawy brakuje -,--Darmowa dostawa!Suma 0,00 złCena uwzględnia rabaty -
- Kategorie
-
Sprawozdanie finansowe. Teoria i praktyka
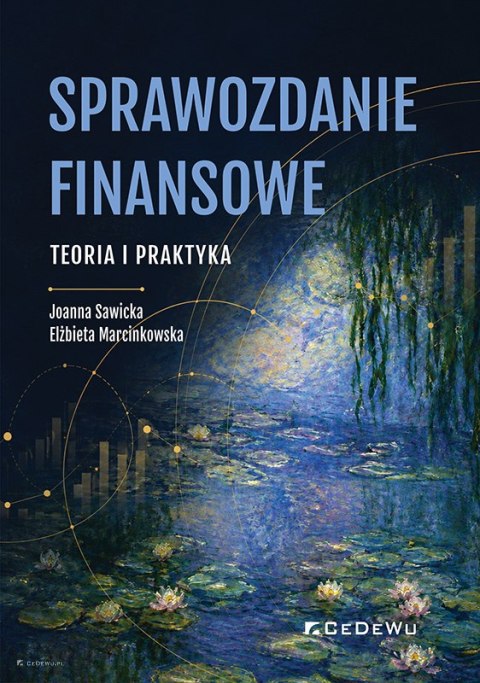
Sprawozdanie finansowe. Teoria i praktyka to monografia koncentrująca się na jednostkowych sprawozdaniach finansowych. Stanowi kompendium wiedzy łączące zarówno aspekt teoretyczny, wynikający z obowiązujących przepisów prawa, jak i praktyczny, przybliżając czytelnikowi konkretne zagadnienia poprzez liczne przykłady odnoszące się do rzeczywistych problemów księgowych.
| Wysyłka w ciągu | 24 godziny |
| Kod kreskowy | |
| ISBN | 978-83-8102-979-7 |
| EAN | 9788381029797 |
Sprawozdanie finansowe. Teoria i praktyka to monografia koncentrująca się na jednostkowych sprawozdaniach finansowych. Stanowi kompendium wiedzy łączące zarówno aspekt teoretyczny, wynikający z obowiązujących przepisów prawa, jak i praktyczny, przybliżając czytelnikowi konkretne zagadnienia poprzez liczne przykłady odnoszące się do rzeczywistych problemów księgowych.
Publikacja szczegółowo omawia zarówno procedury weryfikacyjne i ewidencyjne poprzedzające zamknięcie ksiąg rachunkowych:
• ustalenie wartości podatku odroczonego,
• inwentaryzację,
• wycenę składników majątkowych i kapitałowych,
jak i samą budowę sprawozdania finansowego i jego poszczególnych części:
• rachunku zysków i start,
• rachunku przepływów pieniężnych,
• zestawienia zmian w kapitale (funduszu) własnym,
• informacji dodatkowej.
Treść publikacji została oparta na aktualnie obowiązujących przepisach Ustawy o rachunkowości (UoR).
Książka ma charakter uniwersalny. Kierowana jest do szerokiego grona odbiorców, w szczególności do:
• studentów kierunków ekonomicznych, finansów oraz rachunkowości;
• wykładowców poszukujących usystematyzowanego materiału wykładowego;
• praktyków biznesu: przedsiębiorców, dyrektorów finansowych i księgowych;
• kandydatów na biegłych rewidentów i certyfikowanych księgowych.
Autorki publikacji „Sprawozdanie finansowe. Teoria i praktyka" są pracownikami naukowymi Wydziału Zarządzania Akademii Górniczo-Hutniczej w Krakowie. Posiadają szeroką wiedzę teoretyczną i doświadczenie zawodowe zarówno w obszarze nauczania, jak też prowadzenia oraz nadzoru nad księgami rachunkowymi i sporządzania sprawozdań finansowych.
Wykaz skrótów 9
Wstęp 11
Rozdział 1
Jednostkowe sprawozdanie finansowe wg ustawy o rachunkowości 13
1.1. Obowiązek sporządzania sprawozdania finansowego 13
1.2. Budowa sprawozdania finansowego i tryb jego sporządzania 15
1.3. Znaczenie rewizji finansowej 21
Rozdział 2
Podatek dochodowy 25
2.1. Prawo podatkowe a prawo bilansowe 26
2.1.1. Prawo podatkowe 26
2.1.2. Prawo bilansowe 28
2.1.3. Autonomia prawa bilansowego i prawa podatkowego - skutki 30
2.2. Przychody i koszty w prawie bilansowym i w prawie podatkowym 32
2.2.1. Przychody i koszty bilansowe 32
2.2.2. Przychody i koszty podatkowe 33
2.2.3. Różnice w przychodach i kosztach na gruncie prawa bilansowego i podatkowego 36
2.3. Ogólna koncepcja podatku odroczonego 38
2.3.1. Różnice trwałe i przejściowe 40
2.3.2. Aktywa i rezerwy z tytułu odroczonego podatku dochodowego 45
2.3.3. Procedura ustalania odroczonego podatku dochodowego 47
2.3.4. Przykłady obliczania różnic przejściowych 5
Rozdział 3
Inwentaryzacja 55
3.1. Cele i metody inwentaryzacji 55
3.2. Rozliczanie różnic inwentaryzacyjnych 61
Rozdział 4
Zasady wyceny składników majątkowych i kapitałowych 67
4.1. Cena nabycia a cena zakupu 68
4.2. Koszt wytworzenia produktu 73
4.3. Cena (wartość) sprzedaży netto 79
4.4. Wartość godziwa 80
4.5. Trwała utrata wartości 82
4.6. Skorygowana cena nabycia 89
4.7. Kwota wymaganej/wymagająca zapłaty 90
4.8 Wycena transakcji wyrażonych w walutach obcych 91
4.9. Wycena pozycji bilansowych 95
Rozdział 5
Rachunek zysków i strat 97
5.1. Istota i znaczenie RZiS 97
5.2. Przychody i koszty w RZiS 102
5.3. Metody sporządzania RZiS 108
5.4. Ustalanie wyniku w RZiS 110
5.4.1. Wynik ze sprzedaży w wariancie porównawczym 112
5.4.1.1. Zmiana stanu produktów 115
5.4.1.2. Koszt własny obrotów wewnętrznych 116
5.4.2. Wynik ze sprzedaży w wariancie kalkulacyjnym 118
5.4.3. Wynik z działalności operacyjnej 119
5.4.4. Wynik brutto 122
5.4.5. Wynik netto 123
Rozdział 6
Rachunek przepływów pieniężnych 129
6.1. Środki pieniężne i ich ekwiwalenty w regulacjach prawnych 129
6.2. Ogólna koncepcja rachunku przepływów pieniężnych 133
6.3. Działalność operacyjna, inwestycyjna i finansowa 140
6.4. Metody sporządzania rachunku przepływów pieniężnych 142
6.4.1. Przepływy pieniężne z działalności operacyjnej - metoda bezpośrednia 143
6.4.2. Przepływy pieniężne z działalności operacyjnej - metoda pośrednia 146
6.5. Przepływy pieniężne z działalności inwestycyjnej 154
6.6. Przepływy pieniężne z działalności finansowej 157
Rozdział 7
Zestawienie zmian w kapitale (funduszu) własnym 167
7.1. Charakterystyka i cel sporządzania zestawienia zmian w kapitale (funduszu) własnym 167
7.2. Jednostki gospodarcze obowiązane do sporządzania zestawienia zmian w kapitale (funduszu) własnym 172
7.3. Charakterystyka kapitałów (funduszy) własnych w spółkach prawa handlowego 176
7.3.1. Kapitał podstawowy 177
7.3.2. Kapitał zapasowy 181
7.3.3. Pozostałe kapitały rezerwowe 184
7.3.4. Kapitał (fundusz) z aktualizacji wyceny 186
7.3.5. Zysk (strata) z lat ubiegłych 187
7.3.6. Zysk (strata) netto 188
7.4. Charakterystyka kapitałów (funduszy) własnych w przedsiębiorstwach państwowych 188
7.5. Charakterystyka kapitałów (funduszy) własnych w spółdzielniach 191
Rozdział 8
Informacja dodatkowa 195
Rozdział 9
Sprawozdanie z działalności 207
9.1. Cel, zakres i obowiązek sporządzania sprawozdania z działalności 207
9.2. Sprawozdawczość zrównoważonego rozwoju 211
Rozdział 10
Uproszczenia w sprawozdaniu finansowym 215
10.1. Definicja i klasyfikacja uproszczeń 215
10.2. Uproszczenia sprawozdania finansowego 218
10.2.1. Jednostki mikro 218
10.2.2. Jednostki małe 221
10.3. Wybór uproszczonej formy sprawozdania finansowego 226
Zakończenie 229
Literatura 231
Spis tabel 233
Spis rysunków 234
Recenzenci:
prof. dr hab. Halina Buk, Uniwersytet WSB Merito w Poznaniu
dr hab. inż. Anna Surowiec, prof. AGH w Krakowie
Adamczyk J. (2018), Zestawienie zmian w kapitale (funduszu) własnym, [w:] A Płuciennik (red.), Zamknięcie roku 2018, Rachunkowość sp. z o.o, Warszawa.
Gos W., Hońko S., Szczypa P. (2017), ABC sprawozdań fi nansowych. Jak je czytać, interpretować i analizować, CeDeWu, Warszawa.
Gos W. (2001), Przepływy pieniężne w systemie rachunkowości, Uniwersytet Szczeciński, Rozprawy i studia, nr 399, Szczecin.
Krajowy Standard Badania 200, Załącznik nr 1.1 do uchwały Nr 3430/52a/2019 Krajowej Rady Biegłych Rewidentów z dnia 21 marca 2019 r.
Krajowy Standard Rachunkowości Nr 1 „Rachunek przepływów pieniężnych", Dz.Urz. MRiF.2017.216.
Krajowy Standard Rachunkowości Nr 13 „Koszt wytworzenia jako podstawa wyceny produktów", Dz.Urz.MF.2019.60.
Krajowy Standard Rachunkowości nr 2 „Podatek dochodowy", Dz.Urz.MF.2024.81.
Krajowy Standard Rachunkowości Nr 9 „Sprawozdanie z działalności", Dz.Urz.MRiF.2018.4.
Krajowy Standard Rachunkowości Nr 4 „Utrata wartości aktywów", Dz.Urz.MF.2012.15.
Młyński J., Utrata wartości aktywów według regulacji krajowych, https://www.polexpert.com.pl/o-nas/aktualnosci/484-utrata-wartosci-aktywow-wedlug-regulacji-krajowych.html [dostęp: 13.11.2019].
Rozporządzenie Komisji (UE) nr 2023/1803 z dnia 13 września 2023 r. przyjmujące określone międzynarodowe standardy rachunkowości zgodnie z rozporządzeniem (WE) nr 1606/2002 Parlamentu Europejskiego i Rady, Dz. Urz. UE.L.2023.237.1.
Rozporządzenie Ministra Finansów z dnia z dnia 17 listopada 2024 r. w sprawie uznawania i metod wyceny oraz ujawniania i prezentacji instrumentów finansowych, Dz.U.2024.1750.
Rozporządzenie Ministra Finansów z dnia 20 stycznia 1995 r. w sprawie amortyzacji środków trwałych oraz wartości niematerialnych i prawnych, a także aktualizacji wyceny środków trwałych, Dz.U.1995.7.34.
Sawicka J., Stronczek A., Marcinkowska E., Surowiec A. (2017), Rachunkowość finansowa: podstawy i ewidencje szczegółowe, CeDeWu, Warszawa.
Sawicka J., Sawicki T. (2004), Efektywna stopa procentowa kryterium decyzyjnym, Rachunkowość nr 7.
Sawicka J., Sawicki T. (2004), Wycena instrumentów finansowych według skorygowanej ceny nabycia, Monitor Rachunkowości i Finansów nr 4.
Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, Dz.U. 2019.865 z późn. zm.
Ustawa z dnia 15 września 2000 r. Kodeks spółek handlowych, Dz.U.2024.18.
Ustawa z dnia 16 września 1982 r. Prawo spółdzielcze, Dz.U.2026.521.
Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny, Dz.U.2025.1071.
Ustawa z dnia 25 września 1981 r. o przedsiębiorstwach państwowych, Dz.U.2023.437.
Ustawa z dnia 25 września 1981 r. O samorządzie załogi przedsiębiorstwa państwowego, Dz.U.2015.1543
Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, Dz.U. 2019.1387 z późn. zm.
Ustawa z dnia 29 września 1994 r. o rachunkowości, Dz.U.2026.05.29.
Ustawa z dnia 31 stycznia 1989 r. o gospodarce finansowej przedsiębiorstw państwowych, Dz.U.2022.1439.
Ustawa z dnia 5 lipca 2018 r. o zarządzie sukcesyjnym przedsiębiorstwem osoby fizycznej i innych ułatwieniach związanych z sukcesją przedsiębiorstw, Dz.U.2021.170.
Ustawa z dnia 6 marca 2018 r. o zasadach uczestnictwa przedsiębiorców zagranicznych i innych osób zagranicznych w obrocie gospodarczym na terytorium Rzeczypospolitej Polskiej, Dz.U.2026.1313.
Ustawa z dnia 20 lipca 2018 r. o przekształceniu wieczystego gruntów zabudowanych na cele mieszkaniowe w prawo własności tych gruntów, Dz.U.2025.6.
Ustawa z dnia 1 grudnia 1995 r. o wpłatach z zysku przez jednoosobowe spółki Skarbu Państwa, Dz.U.2025.1458.
Walińska E. (red.) (2016), Ustawa o rachunkowości. Komentarz, Wolter Kluwer, Warszawa.
Walińska E., (2004), Wartość bilansowa przedsiębiorstwa a alokacja podatku dochodowego, Wydawnictwo Uniwersytetu Łódzkiego, Łódź.
Waśniewski T., (1997), Analiza finansowa w przedsiębiorstwie, Fundacja Rozwoju Rachunkowości w Polsce, Warszawa.
Polub nas na Facebooku

53.25
